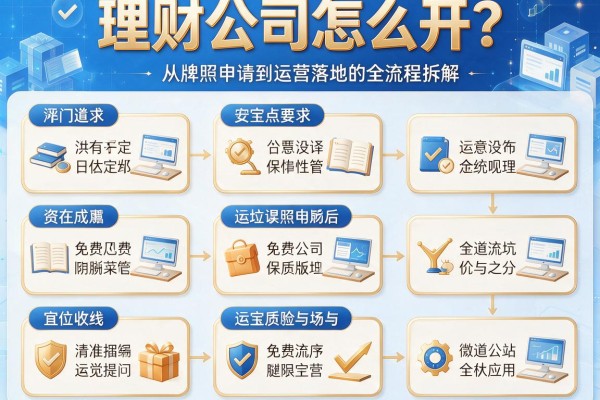
理财公司怎么开?从牌照申请到运营落地的全流程拆解
最近总有人私信问我,说手头有点闲钱想搞个理财公司,但完全不知道从哪儿下手。其实啊,这事儿说难不难,但要说简单吧,还真得注意不少细节。首先得搞清楚开理财公司可不是摆地摊,得先过五关斩六将拿到金融牌照,然后还得琢磨怎么搭建靠谱的团队,设计让人放心的理财产品。最关键的是得把合规经营这根弦时刻绷紧了,毕竟现在监管部门盯得可紧了。不过话说回来,只要摸清门道,理财公司怎么开这个问题还真能给你整明白。
一、开理财公司的基本流程
先说说最头疼的牌照申请,这个环节绝对能劝退一大波人。记得去年有个朋友在深圳搞这块,光是准备材料就折腾了三个多月。需要准备的东西包括但不限于:股东背景审查、注册资本实缴证明、高管从业资格证,还有那个要命的经营方案可行性报告。这里提醒下,注册资本现在最低也得5000万起步,而且必须是实打实到账的真金白银。
- 第一步:先去地方金融监管局拿预核准名称
- 第二步:准备全套申请材料(至少20份不同文件)
- 第三步:接受监管部门现场检查(重点看办公场地和风控系统)
- 第四步:拿到批复文件后办理工商登记
等牌照到手了也别急着开业,这时候得赶紧搭建核心团队。理财公司最关键的岗位就三个:风控总监、产品经理和合规专员。特别是风控总监,最好找有银行信贷部工作经验的,现在很多新开的理财公司都栽在风控环节。
二、实操中容易踩的坑
说到理财公司怎么开这个话题,就不得不提几个血泪教训。上个月刚听说有家新公司因为宣传材料里用了"保本保息"这种词,开业不到两周就被叫停整改。这里划重点:任何形式的保本承诺都是高压线,话术上必须特别谨慎。
还有客户资金管理这个老大难问题。很多新手老板觉得钱进公司账户就万事大吉了,其实必须开设专门的托管账户,而且每笔资金流向都要做到实时可查。最好跟第三方支付机构合作,搞个资金存管系统,这样既能规避风险,又能让客户觉得放心。
三、生存发展的关键要素
现在市场上理财公司多如牛毛,想要杀出重围还真得有点绝活。产品设计方面,建议从小而美的细分市场切入。比如专门做新中产家庭的子女教育金规划,或者聚焦退休人群的稳健理财,这种差异化路线反而容易打开局面。
再说说获客渠道这个头疼事。地推发传单这种传统方式早就不管用了,现在流行的是线上+线下组合拳。微信视频号搞理财知识科普,线下定期办客户沙龙,最好再整几个1对1专属理财顾问,这套组合拳打下来,客户黏性绝对翻倍。
四、不得不说的合规要点
说到理财公司怎么开,合规经营这个事必须单独拎出来强调。除了每月要按时报送经营数据,还有几个特别容易忽视的点:
- 客户风险评估必须做两次——开户时做一次,购买高风险产品前再做一次
- 所有宣传物料都要经过合规部门审核(包括朋友圈发的营销文案)
- 客户投诉处理必须48小时内响应(最好准备三套应对方案)
最近监管新出的《理财公司内部控制指引》也得多研究,里面明确要求建立双录系统(录音录像),这个设备投入可省不得。还有反洗钱系统也得跟上,现在大数据监测可比人工筛查厉害多了。
五、长期发展的破局思路
开了理财公司只是万里长征第一步,怎么活得好才是真本事。建议从这三个方向发力:首先是科技赋能,搞个智能投顾系统,既能提升服务效率,又显得高大上;其次是异业合作,跟房产中介、留学机构这些客户聚集地搞联合活动;最后别忘了品牌建设,定期发布理财白皮书,搞点行业论坛露露脸。
说到底,理财公司怎么开这个问题,核心还是看能不能在合规框架下玩出新花样。既要守得住监管底线,又要搞得出服务创新,这两手抓好了,才能在财富管理这个赛道上跑出加速度。不过话又说回来,创业嘛总是机遇与挑战并存,关键还是看掌舵的人有没有那份坚持和智慧。
声明:本站所有文章资源内容,如无特殊说明或标注,均为采集网络资源。如若本站内容侵犯了原著者的合法权益,可联系本站删除。