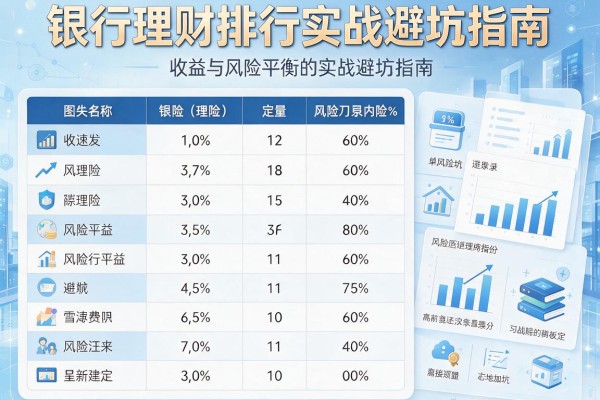
银行理财排行:收益与风险平衡的实战避坑指南
大家平时刷手机肯定见过各种银行理财排行,但你知道这些榜单背后的门道吗?说实话,我刚接触理财那会儿也踩过不少坑,看到排行榜上收益高的产品就心动,结果有些产品要么门槛太高,要么赎回时才发现有隐藏费用。今天咱们就掰开了揉碎了聊聊,银行理财排行到底该怎么用,既要抓住高收益机会,又得避开那些暗搓搓的雷区。我整理了最近半年的市场数据,发现有些中小银行的产品收益率能冲进前五名,但仔细一看风险评级全是R3起步,这种细节真的不能马虎。
一、银行理财排行的三大隐藏规则
先说个冷知识,各家机构发布的银行理财排行标准其实差挺多的。就像网购时按销量排序和按好评率排序完全是两码事,这里头有几点特别容易让人混淆:
- 七日年化与成立以来收益:有些产品会把成立三个月的短期收益换算成年化,看着能有5%+,实际持有半年可能就剩3%了
- 风险标注的字体游戏:R2级产品里居然藏着挂钩衍生品的结构型理财,这个我去年就中过招
- 起息日与到账日的真空期:遇到过周五买要等下周一才计息的情况,白白损失三天收益
记得上个月帮老妈选理财,看到某城商行的新客专享产品排在收益榜前三,点开详情才发现要50万起投,这门槛直接把普通用户挡在门外。所以看排行不能光盯着数字,得学会像查快递物流那样追踪每个细节。
二、这些银行正在闷声发大财
根据最新季度数据,股份制银行里有家平时不太打广告的,居然在固收类理财领域杀出重围。他们的90天持有期产品不仅收益稳居行业前10%,关键是把申赎费用砍到了0.15%,这个费率在业内算是良心价了。不过要注意的是,这类产品通常有30天封闭期,急用钱的时候可能会抓瞎。
还有个有意思的现象,部分地方性银行为了冲规模,会把理财排行上的明星产品做成活期存款的收益升级版。比如某沿海城市的农商行,推出的T+0理财实际年化能有2.8%,比余额宝高出一截,但需要每天定点抢额度,这个操作就有点考验手速了。
三、普通人该怎么玩转理财排行
- 先把自己钱包分分类,短期要用的钱别买成半年期产品
- 在排行前20名里选3-5家不同银行的产品,别把鸡蛋放一个篮子里
- 重点关注标注"PR1"的风险等级,这类产品虽然收益可能在2.5%-3.5%之间,但胜在稳妥
上周碰到个真实案例,邻居张阿姨把退休金全买了排行第一的某款理财,结果遇到债市波动,产品净值连跌三周。所以说收益排名就像川菜馆的辣度标星,五星的未必人人都能吃消。建议大家每个月对比不同平台的银行理财排行,我常用的方法是用Excel记录前十名产品的七日年化、手续费和起购金额,三个月下来就能发现哪些银行在持续发力。
最后提醒下,有些银行会把理财排行和信用卡优惠打包推广,这种时候要特别留意自动续期条款。之前有朋友买了个半年期产品,到期自动转成了更低收益的货基,白白损失了1%的收益差。记住,好的银行理财排行应该是帮你缩小选择范围的筛子,而不是让你无脑跟风的指挥棒。
声明:本站所有文章资源内容,如无特殊说明或标注,均为采集网络资源。如若本站内容侵犯了原著者的合法权益,可联系本站删除。